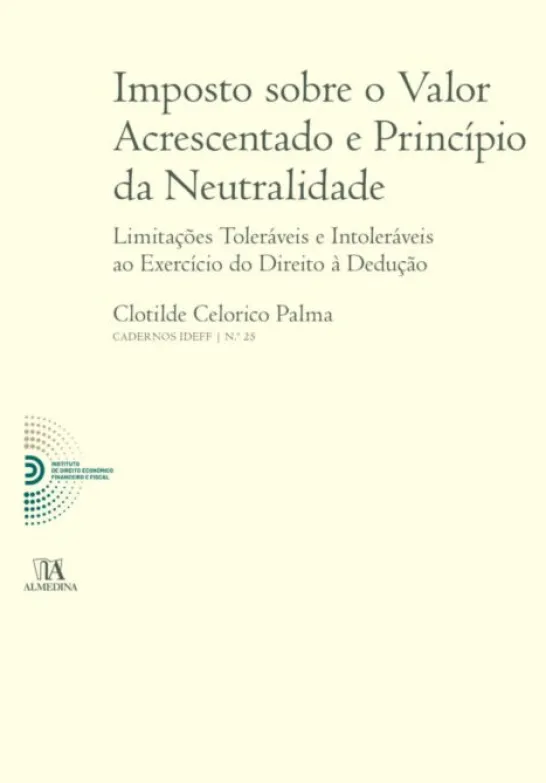
Imposto Sobre o Valor Acrescentado e Princípio da Neutralidade – Limitações Toleráveis e Intoleráveis ao Exercício do Direito à Dedução
Original price was: €22.95.€16.99Current price is: €16.99.
O tema proposto do Imposto sobre o Valor Acrescentado e princípio da neutralidade – Limitações toleráveis e intoleráveis ao exercício do direito à dedução, tem uma matriz essencialmente teórico-prática relevante, sendo certo que é o princípio basilar que norteia este tributo a cujo estudo temos dedicado grande parte do nosso percurso académico e da nossa vida profissional nos sectores público e privado.
É uma temática vasta, transversal a todo o imposto, pelo que procurámos deixar umas reflexões que permitam melhor percepcionar a sua dimensão, relevância e consequências. Não poderíamos, contudo, num trabalho desta natureza, abarcar toda a sua abrangência, pelo que seleccionámos a relação do princípio da neutralidade com o exercício do direito à dedução do imposto suportado e, ainda assim, procurámos seleccionar cinco casos paradigmáticos que se prendem com as isenções, com a delimitação negativa de incidência das entidades públicas, com as exclusões ao exercício do direito à dedução, com as modalidades do respectivo exercício e com as formalidades das facturas.
| ISBN | 9789894026389 |
|---|---|
| Ano | 2025 |
| Número de páginas | 278 |
| Editora | Almedina |
| Categorias |
Ebooks > Direito > Direito Financeiro e Tributário
Clotilde Celorico Palma
Doutora em Ciências Jurídico-Económicas, especialidade em Direito Fiscal, na Faculdade de Direito da Universidade de Lisboa. Professora na Faculdade de Direito da Universidade de Lisboa. Advogada especialista em direito fiscal. Árbitro em litígios de Direito Fiscal do Centro de Arbitragem Administrativa. |
Be the first to review “Imposto Sobre o Valor Acrescentado e Princípio da Neutralidade – Limitações Toleráveis e Intoleráveis ao Exercício do Direito à Dedução”
Related products
Ciências Sociais E Humanas
Pela Mão de Alice – O Social e o Político na Pós-Modernidade
Direito
Ciências Sociais E Humanas

Ciências Económicas
Direito
Ciências Sociais E Humanas
Direito
Ciências Sociais E Humanas
O Poder Local Português e a Construção Europeia – O Estado Labiríntico Revisitado
Reviews
There are no reviews yet.